Представьте ситуацию: на вашем заводе происходит авария, и тонны химикатов попадают в ближайшую реку. Штраф от Росприроднадзора - это только начало. Судебные иски от местных жителей, затраты на очистку воды и восстановление экосистемы могут стоить компании миллионов рублей. Кто будет платить? Государственный бюджет или вы из своего кармана? Именно здесь на сцену выходит экологическое страхование, система страховых отношений, защищающая имущественные интересы лиц от неблагоприятных последствий загрязнения окружающей среды. В теории этот инструмент должен работать как страховочная сетка для бизнеса. На практике же в России он остается скорее экзотикой, чем стандартом. Почему так происходит и кому действительно нужна такая защита?
Что такое экологический риск и зачем его страховать
В российском законодательстве базовое определение закреплено в статье 18 Федерального закона №7-ФЗ «Об охране окружающей среды». Там сказано, что цель страхования - защита интересов юридических и физических лиц на случай экологических рисков. Но давайте переведем это с юридического языка на человеческий. Экологический риск - это вероятность того, что ваша деятельность нанесет вред природе и людям.
Многие владельцы предприятий путают экологическое страхование с обычным страхованием имущества. Разница принципиальна. Если ваш склад сгорел, вы получите деньги на восстановление здания. А если из вашего склада утекло масло, которое отравило почву на соседнем участке? Обычное имущество тут не поможет. Вам нужно покрытие именно ответственности перед третьими лицами и государством.
Эксперты отмечают, что ключевая проблема этого рынка - сложность оценки ущерба. В отличие от ДТП, где есть четкие правила расчета, ущерб экосистеме может проявляться годами. Загрязнение грунтовых вод может обнаружиться только через пять лет после закрытия предприятия. Это создает огромную неопределенность для страховщиков, которые боятся брать на себя такие «долгоиграющие» обязательства без мощной перестраховочной поддержки.
Основные виды экологического страхования
Чтобы понять, какой продукт вам нужен, разберем классификацию. Глобально рынок делится на несколько крупных сегментов, каждый из которых решает свою задачу.
| Вид страхования | Кого защищает | Что покрывает | Для кого актуально |
|---|---|---|---|
| Страхование ответственности за загрязнение (EIL) | Владельцев объектов | Иски третьих лиц, штрафы, расходы на очистку территории | Заводы, склады ГСМ, полигоны ТБО |
| Contractors Pollution Liability (CPL) | Подрядчиков | Ущерб, причиненный при строительных или монтажных работах | Строительные компании, монтажники оборудования |
| Fixed Site Pollution | Операторов площадок | Внезапное и постепенное загрязнение на конкретной территории | Химические производства, нефтебазы |
| Личное экологическое страхование | Физических лиц | Вред здоровью и жизни из-за экологических катастроф | Жители зон риска, сотрудники опасных производств |
Самым популярным продуктом в мире является Environmental Impairment Liability (EIL). Этот вид страхования впервые появился в США в конце 1970-х годов после того, как стандартные полисы гражданской ответственности исключили загрязнение из покрытия. EIL покрывает не только внезапные аварии, но и, в некоторых случаях, постепенное накопление вреда, если оно было непреднамеренным.
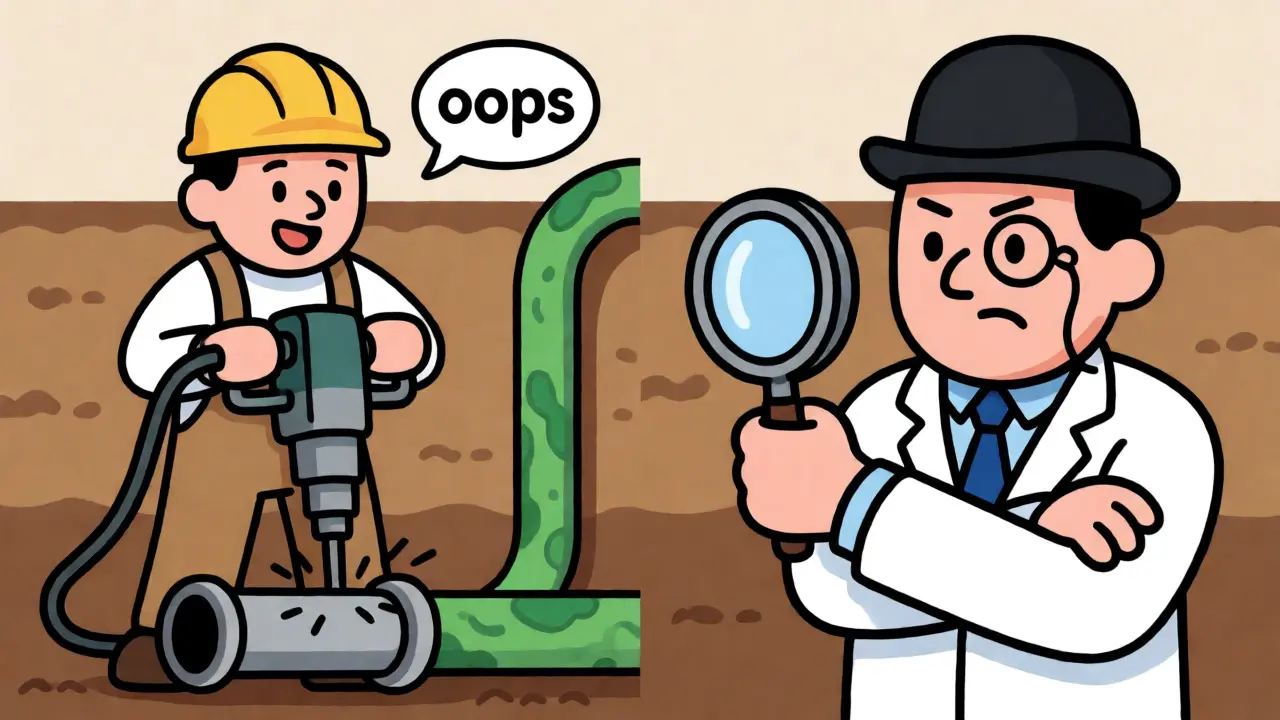
Для подрядчиков критически важен CPL. Представьте, что вы монтируете трубы на старом промышленном объекте. Вы случайно повредили подземный резервуар, который был там еще с советских времен, и содержимое вылилось наружу. По закону «загрязнитель платит», и отвечать будете вы, хотя вины вашей минимум. CPL как раз закрывает этот пробел.
Как работает механизм возмещения ущерба
Процесс получения выплаты сильно отличается от классического КАСКО. Здесь нет простой схемы «сдал документы - получил деньги». Все начинается с аудита. Страховщик хочет знать, во что он ввязывается.
- Экологический аудит: Перед выдачей полиса специалисты оценивают состояние объекта. Ищут старые свалки, проверяют герметичность хранилищ, анализируют историю аварий.
- Оценка максимального вероятного ущерба (МПВ): Это сумма, которую компания должна быть готова заплатить в худшем случае. От нее зависит лимит ответственности в договоре.
- Франшиза: Обычно она высокая. Компании берут на себя мелкие инциденты, а страховщик подключается только к серьезным событиям.
Когда наступает страховой случай, начинается самое интересное - расследование. Нужно доказать причинно-следственную связь между вашим действием и загрязнением. Например, если рядом с вашим заводом находится еще три химических комбината, доказать, что рыба погибла именно из-за ваших сбросов, будет непросто. Поэтому в договорах часто прописывают жесткие условия: загрязнение должно быть внезапным и неожиданным. Постепенное старение оборудования или плановый износ часто исключаются из покрытия.
Российская специфика: почему рынок до сих пор «детский»
Если вы посмотрите на мировой опыт, то увидите зрелый рынок. В Европе действует Директива 2004/35/EC об экологической ответственности, которая обязывает загрязнителей платить за восстановление природы. В США рынок оценивается в миллиарды долларов ежегодно. А что у нас?
В России обязательное государственное экологическое страхование формально предусмотрено законом, но фактически не внедрено как массовый инструмент. Нет единого федерального закона, который бы четко регламентировал тарифы, порядок выплат и ответственность страховщиков именно в экологической сфере. Есть Федеральный закон №225-ФЗ об обязательном страховании владельцев опасных объектов, но он покрывает вред жизни, здоровью и имуществу людей, а вот прямой вред окружающей среде часто выпадает из поля зрения.
Из-за этого российские предприятия чаще покупают добровольные полисы корпоративного страхования ответственности. Это дорогой продукт. По оценкам аналитиков, менее 20% потенциальных клиентов готовы оформить такой договор.主要原因 две: дороговизна премий и недоверие к условиям выплат. Бизнес считает, что проще заплатить штраф, чем годовой взнос в страховую компанию, которая потом будет три года судиться с ним за право на выплату.
Когда экологическое страхование действительно необходимо
Несмотря на скепсис, есть категории бизнеса, которым без этого никуда. Если вы попадаете в одну из этих групп, игнорирование вопроса может стоить компании существования.
- Работа с опасными отходами: Сбор, транспортировка и утилизация отходов класса опасности. Один неправильно упакованный контейнер может привести к многомиллионному иску.
- Добыча полезных ископаемых: Шахты, карьеры, буровые установки. Риск разлива нефти или затопления территорий здесь крайне высок.
- Химическая и нефтехимическая промышленность: Любое производство, использующее агрессивные реагенты. Утечка газа или кислоты может парализовать работу целого района.
- Строительство вблизи водных объектов: Земляные работы могут изменить гидрологию участка, вызвав подтопления или размыв берегов.
Также стоит задуматься о страховании, если вы планируете продажу бизнеса. Покупатель наверняка потребует экологическую экспертизу. Наличие полиса EIL, действующего несколько лет, служит доказательством того, что вы ответственно подходили к управлению рисками. Это повышает стоимость актива.
Перспективы и ESG-повестка
Мир меняется. Концепция ESG (Environmental, Social, and Governance) заставляет инвесторов смотреть не только на прибыль, но и на экологический след компании. Банки стали строже относиться к кредитованию «грязных» производств. Они требуют гарантий, что заемщик сможет оплатить ликвидацию последствий возможной аварии.
Это создает новый спрос на экологическое страхование. Оно становится частью «зеленых финансов». Некоторые международные банки уже включают наличие экологического полиса в условия выдачи льготных кредитов. В России этот тренд только набирает обороты, но движение очевидно. С ужесточением контроля за выбросами и ростом стоимости природоохранных мероприятий, экономическая целесообразность страхования растет.
Технологии тоже помогают снизить стоимость полисов. Использование дронов для мониторинга территорий, спутниковые снимки для отслеживания изменений ландшафта и IoT-датчики для контроля уровня жидкости в резервуарах позволяют страховщикам точнее оценивать риски. Чем лучше данные, тем ниже тариф. Это прямая выгода для тех, кто инвестирует в модернизацию производства.
Обязательно ли покупать экологическое страхование в России?
На данный момент полноценного обязательного государственного экологического страхования для всех предприятий нет. Статья 18 ФЗ-7 упоминает возможность такого страхования, но конкретный механизм не реализован. Однако для отдельных видов деятельности (например, обращение с отходами I-IV классов опасности) требования к обеспечению ответственности могут предъявляться лицензирующими органами, и полис становится фактической необходимостью для прохождения проверок и получения разрешений.
Чем экологическое страхование отличается от обычного страхования ответственности?
Обычные полисы гражданской ответственности (CGL) обычно содержат исключение для загрязнения окружающей среды. Они покрывают вред здоровью людей или их имуществу, но редко покрывают чистые убытки от деградации почв, воды или воздуха, а также расходы на их восстановление. Специализированные экологические полисы (EIL, CPL) созданы специально для покрытия этих специфических рисков, включая юридические споры и длительные процессы ремедиации.
Сколько стоит полис экологического страхования?
Стоимость индивидуальна и зависит от многих факторов: типа деятельности, объема опасных веществ, истории аварий, качества оборудования и выбранного лимита ответственности. Для малого бизнеса с низким уровнем риска полис может стоить десятки тысяч рублей в год. Для крупного химического завода с лимитом ответственности в сотни миллионов рублей премия может достигать нескольких миллионов рублей. Точную цену можно узнать только после проведения предстрахового обследования.
Покрывает ли страховка уже существующее загрязнение?
Как правило, нет. Большинство полисов работают по принципу «claims made» (по требованию) или «occurrence» (по событию), но они исключают «известное загрязнение» (known pollution). Если вы знали о проблеме до начала действия договора и не сообщили об этом, страховщик откажет в выплате. Однако существуют специальные продукты для сделок M&A, которые покрывают неизвестные ранее экологические проблемы, выявленные после покупки актива.
Что делать, если страховщик отказывает в выплате?
Отказы часто связаны со сложностью доказательства причинно-следственной связи. В таких случаях важно иметь независимую экологическую экспертизу, проведенную сразу после инцидента. Также стоит внимательно читать условия договора: иногда отказ мотивируется нарушением правил эксплуатации оборудования или несвоевременным уведомлением о происшествии. Спорные вопросы решаются в суде, поэтому наличие квалифицированного юриста в штате или на аутсорсе критически важно.

September 10, 2026 AT 09:19 AM
Вся эта система - иллюзия безопасности.
Мы строим замки из стекла, зная, что ветер неизбежен.
Страхование не меняет сути риска, оно лишь распределяет боль по времени и людям.
А природа? Ей плевать на наши полисы.
Она просто забирает свое.
И когда вода отравлена, деньги уже ничего не значат.
Это трагедия ответственности, которую мы переложили на бумагу.
Бумага горит так же быстро, как и лес.
September 11, 2026 AT 14:14 PM
Да ладно вам! Страхование - это же круто!
Вы же не выходите из дома без зонтика, правда?
Так и тут: купил полис - спишь спокойно.
Главное - выбрать нормальную контору, которая реально платит.
У нас на заводе взяли EIL и сразу выдохнули.
Раньше каждый раз тряслись над Росприроднадзором.
Теперь есть подушка безопасности.
Деньги, конечно, кусаются, но нервы дороже.
Так что дерзайте, господа предприниматели!
September 13, 2026 AT 01:47 AM
Опять эти сказки про «подушку безопасности».
По факту страховщики будут выкручивать руки при любой выплате.
Франшиза такая, что проще штраф заплатить.
Никто реально не хочет платить миллионы за то, что можно было предотвратить.
Все эти аудиты - бюрократический ад.
Проще нанять юриста и отбиваться в суде.
Страхование экологии в РФ - это способ кормить страховых агентов.
Реального покрытия почти нет.
Все исключения прописаны мелким шрифтом.
Как только случится авария, начнется цирк с экспертизами.
Годы уйдут на доказательство, что рыба дохла именно из-за вас.
А пока вы будете судиться, завод могут закрыть.
Зачем вам этот геморрой?
Копите деньги сами.
Дешевле выйдет.
September 13, 2026 AT 22:19 PM
Интересная мысль про саморегуляцию.
Но мир меняется.
ESG теперь диктует условия кредитов.
Банкам нужны гарантии.
Если нет полиса, ставка выше.
Это не про страх, это про бизнес-процессы.
В Европе это норма уже лет двадцать.
Нам нужно время привыкнуть.
Диалог возможен, если смотреть вперед.
September 15, 2026 AT 00:49 AM
а я вот слышала что у нас вообще мало кто покупает такие штуки
дорого жуть
и непонятно кому звонить если что
лучше уж просто следить чтобы не текло никуда
September 16, 2026 AT 22:57 PM
Согласна с тем, что стоимость высокая.
Но давайте посмотрим на риски объективно.
Для крупных производств это единственный способ хеджировать катастрофические убытки.
В Казахстане, кстати, аналогичные требования постепенно внедряются.
Мне кажется, важно не просто купить полис, а правильно оценить лимиты.
Часто берут минимальный пакет, а потом удивляются отказам.
Нужен грамотный брокер, который знает специфику отрасли.
Иначе это действительно будет пустая трата денег.
Но игнорировать тему совсем нельзя, особенно для экспортеров.
Западные партнеры требуют ESG-отчетность.
Полис - часть этой отчетности.
Так что это инвестиция в репутацию, а не только в защиту.
Конечно, если вы маленький цех, вам может быть выгоднее копить резерв.
Но для среднего бизнеса баланс смещается в сторону страхования.
Главное - читать договор внимательно.
September 17, 2026 AT 00:32 AM
Ну слушайте, тут вопрос не в деньгах даже.
Это вопрос культуры производства.
Когда ты знаешь, что за тобой стоит страховщик с проверками,
ты начинаешь следить за оборудованием лучше.
Это дисциплинирует.
Плюс, технологии сейчас позволяют снизить тариф.
Датчики, дроны - все это дает данные.
Страховщик видит, что риск низкий, и скидывает цену.
Так что модернизация окупается через снижение премий.
Не надо бояться новых инструментов.
Надо учиться ими пользоваться.
Иначе останемся с носом в эпоху зеленых финансов.
September 18, 2026 AT 23:39 PM
Ага, конечно.
«Зеленые финансы» - красивое словечко для нового налога.
На самом деле банки просто хотят переложить риски на страховщиков.
А страховщики - на потребителей.
Круг замкнулся.
В итоге платим все мы.
И никакого реального улучшения экологии нет.
Просто больше бумаги.
Старый добрый принцип: заплатил - свободен.
Хотя бы формально.
Но это работает только пока не приедет комиссия.
Тогда выяснится, что ваш датчик врёт.
И всё полетит к чертям.
Так что не верьте в магию полисов.
Верьте в свои руки и голову.